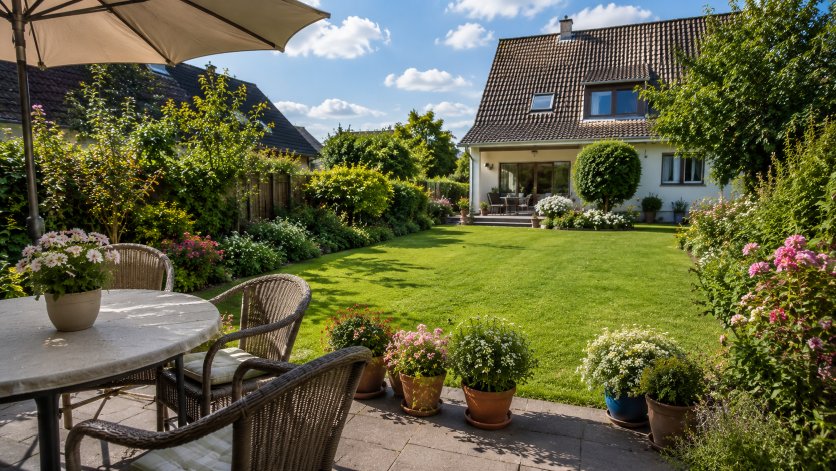

Die Wohngebäudeversicherung deckt Schäden im Garten nicht pauschal. Versichert sind in erster Linie das Wohngebäude sowie die im Vertrag eingeschlossenen Gebäudebestandteile und Grundstücksbestandteile – und auch diese nur gegen vereinbarte Gefahren wie Feuer, Leitungswasser, Sturm oder Hagel. Ob Zaun, Terrasse, Gartenmauer, fest eingebauter Pool, Gewächshaus oder Bepflanzung dazugehören, entscheidet der jeweilige Vertrag.
Für die erste Einschätzung sind zwei Fragen maßgeblich: Ist die beschädigte Sache laut Versicherungsschein und Bedingungen mitversichert? Und wurde der Schaden durch eine vereinbarte Gefahr verursacht? Erst wenn beides zutrifft, kommt eine Leistung aus der Wohngebäudeversicherung in Betracht.
Diese Gartenbestandteile können zum versicherten Grundstück gehören
Fest mit dem Gebäude oder Grundstück verbundene Anlagen haben eher Aussicht auf Versicherungsschutz als bewegliche Gegenstände. Die genaue Einordnung unterscheidet sich jedoch zwischen Tarifen. Auch eine feste Verbindung allein garantiert noch keine Deckung.
Das solltest du prüfen
- Terrassen und feste Überdachungen: Eine unmittelbar am Haus angelegte Terrasse oder dauerhaft montierte Überdachung kann als Gebäudebestandteil gelten. Freistehende Konstruktionen müssen häufig ausdrücklich erfasst sein.
- Zäune, Tore und Gartenmauern: Sie können als Grundstücksbestandteile eingeschlossen sein. Manche Verträge begrenzen den Schutz oder führen diese Anlagen einzeln auf.
- Fest eingebaute Pools: Ein dauerhaft ins Erdreich eingelassenes Becken kann anders behandelt werden als ein saisonal aufgestellter Pool. Technik, Abdeckung und Inhalt müssen nicht automatisch denselben Schutz genießen.
- Gewächshäuser und Nebengebäude: Ob sie mitversichert sind, hängt häufig von Bauart, Größe, Standort und ihrer Nennung im Vertrag ab. Bei Glasbruch kann zusätzlich eine gesonderte Glasdeckung relevant sein.
- Außenbeleuchtung, Leitungen und Bewässerungsanlagen: Fest installierte Bauteile können eingeschlossen sein. Pumpen, Steuergeräte und oberirdisch bewegliche Komponenten werden unter Umständen anders eingeordnet.
- Bäume, Sträucher und sonstige Bepflanzung: Pflanzen gehören nicht automatisch zum üblichen Leistungsumfang. Einige Tarife enthalten begrenzte Leistungen für die Wiederherstellung der Gartenanlage nach bestimmten versicherten Ereignissen.
Der Versicherungsschein, ergänzende Klauseln und das Verzeichnis der versicherten Sachen sind hier wichtiger als die umgangssprachliche Bezeichnung einer Anlage. Suche dort nach Begriffen wie Grundstücksbestandteile, weiteres Zubehör, Nebengebäude, Einfriedungen, Gartenanlagen oder Wiederherstellung der Außenanlage.
Die Ursache entscheidet über die Leistung
Selbst ein ausdrücklich versicherter Zaun oder Pool ist nicht gegen jede Beschädigung geschützt. Die Wohngebäudeversicherung ist üblicherweise an benannte Gefahren gebunden. Der Schaden muss auf eine davon zurückgehen und darf nicht unter einen Ausschluss fallen.
Feuer, Blitzschlag und Explosion
Beschädigt ein Brand eine mitversicherte Terrasse, Gartenmauer oder fest installierte Außenanlage, kann die Gebäudedeckung greifen. Ein bloßer Defekt an einer Gartenleuchte ist dagegen kein Feuerschaden. Überspannungsschäden an elektrischen Gartenanlagen sind ebenfalls nur versichert, wenn der Vertrag dafür eine passende Regelung enthält.
Sturm und Hagel
Sturm- und Hagelschäden sind für Zäune, Überdachungen oder Gewächshäuser nur relevant, wenn die betroffene Anlage zum versicherten Umfang gehört. In vielen Versicherungsbedingungen gilt Wind erst ab einer bestimmten Stärke als Sturm; verbreitet ist die Schwelle Windstärke 8. Maßgeblich bleibt die Definition im eigenen Vertrag.
Fällt ein Baum während eines versicherten Sturms auf das Haus, betrifft die Regulierung typischerweise den Gebäudeschaden und erforderliche Arbeiten zur Beseitigung des Baums vom versicherten Gebäude. Ist nur der Baum beschädigt oder liegt er frei im Garten, besteht daraus nicht automatisch ein Erstattungsanspruch. Kosten für das Entfernen, den Abtransport oder eine Neupflanzung benötigen eine entsprechende Vertragsklausel.
Leitungswasser und Frost
Ein Schaden an einer versicherten Wasserleitung auf dem Grundstück kann unter die Leitungswasserdeckung fallen. Nicht jedes austretende Wasser ist jedoch versichertes Leitungswasser: Regen, Grundwasser, Hochwasser und Wasser aus einem umgestürzten offenen Behälter werden anders behandelt.
Bei Gartenleitungen spielen außerdem deren Lage, Funktion und die vereinbarten Frostbestimmungen eine Rolle. Ein geplatzter Bewässerungsschlauch ist nicht mit einer fest verlegten versicherten Leitung gleichzusetzen. Wurde eine Anlage vor dem Winter nicht entleert, können vertragliche Sicherheitsvorschriften und Obliegenheiten die Regulierung beeinflussen.
Überschwemmung, Starkregen und weitere Naturgefahren
Schäden durch Überschwemmung des Grundstücks gehören regelmäßig nicht allein wegen einer bestehenden Wohngebäudeversicherung zur Grunddeckung. Dafür ist üblicherweise ein eingeschlossener Schutz gegen weitere Naturgefahren erforderlich. Welche Ereignisse darunter fallen und wann eine Überschwemmung im Sinn des Vertrags vorliegt, ergibt sich aus den Bedingungen.
Eine nasse Rasenfläche nach starkem Regen ist noch kein ersatzfähiger Schaden. Auch bei eingeschlossener Naturgefahrendeckung muss eine versicherte Sache beschädigt worden sein. Aufwendungen für Erdreich, Wege, Bepflanzung oder die Wiederherstellung der Gartengestaltung sind nur im vereinbarten Umfang erstattungsfähig.
Was meist nicht über die Gebäudedeckung läuft
Bewegliche Gartengegenstände sind normalerweise keine Bestandteile des Wohngebäudes. Gartenmöbel, mobile Grills, Werkzeuge, Rasenmäher, Pflanzkübel und aufstellbare Pools können je nach Situation eher in den Bereich der Hausratversicherung fallen. Ob und bei welchen Gefahren Hausrat außerhalb des Gebäudes versichert ist, muss dort gesondert geprüft werden.
Auch typische Unterhaltungs- und Alterungsschäden sind keine versicherten Ereignisse. Dazu zählen beispielsweise verrottendes Holz, Korrosion, undichte Fugen, verschlissene Poolfolie, Schädlingsbefall oder allmählich abgesackte Wege. Gleiches gilt grundsätzlich für reine Gartenschäden durch Trockenheit, gewöhnlichen Frost, mangelnde Pflege oder Pflanzenkrankheiten.
Verursacht eine Person den Schaden, ist außerdem die Ursache zu unterscheiden. Fährt etwa ein Dritter gegen die Gartenmauer, kann dessen Haftpflichtversicherung zuständig sein. Beschädigt ein beauftragter Betrieb eine Leitung, kommt eine Haftung des Betriebs in Betracht. Die eigene Gebäudeversicherung sollte dennoch zeitnah informiert werden, wenn ein versicherter Gebäudeschaden möglich ist.
Vertrag in einer festen Reihenfolge prüfen
Eine belastbare Einschätzung gelingt schneller, wenn Du nicht nur nach dem Wort Garten suchst. Gehe vom beschädigten Gegenstand über die Ursache bis zu den Kostenpositionen vor:
Schritt für Schritt
Als zusätzliche Orientierung können die Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft dienen. Sie ersetzen den eigenen Vertrag nicht: Versicherer können abweichende Klauseln, Erweiterungen und Begrenzungen vereinbaren. Für die Entscheidung im Schadenfall sind der Versicherungsschein und die dazugehörige Fassung der Bedingungen ausschlaggebend.
Nach einem Schaden im Garten richtig handeln
Zuerst musst Du akute Gefahren begrenzen, ohne Dich selbst zu gefährden. Sichere einen umsturzgefährdeten Bereich ab, stelle bei einem Leitungswasserschaden die Wasserzufuhr ab und veranlasse notwendige Sofortmaßnahmen. Umfangreiche Reparaturen oder die vollständige Entsorgung beschädigter Teile sollten möglichst erst nach Abstimmung mit dem Versicherer erfolgen.
- Fotografiere die Übersicht, die Schadenstelle und beschädigte Einzelteile aus mehreren Perspektiven.
- Notiere Datum, ungefähre Uhrzeit, Wetterereignis und den bemerkten Schadenverlauf.
- Bewahre beschädigte Bauteile auf, soweit das sicher und zumutbar ist.
- Trenne Sofortmaßnahmen von der endgültigen Wiederherstellung und hebe Rechnungen sowie Belege auf.
- Melde den Schaden über die im Vertrag genannte Schadenabteilung und beschreibe Ursache und Umfang sachlich.
Bei Sturm kann der Versicherer Angaben zum örtlichen Wetterereignis prüfen. Eigene Fotos von umgestürzten Gegenständen, abgedeckten Dächern oder Schäden in der unmittelbaren Umgebung helfen bei der zeitlichen und räumlichen Einordnung, ersetzen aber nicht die Prüfung der Vertragsvoraussetzungen.
Wann eine Erweiterung für Gartenanlagen sinnvoll sein kann
Ein Blick auf Zusatzbausteine lohnt sich besonders, wenn im Garten hohe Werte fest verbaut sind. Dazu können ein eingelassener Pool, aufwendige Mauern, elektrische Tore, größere Glasflächen, fest installierte Bewässerungstechnik oder eine kostspielige Bepflanzung gehören. Entscheidend ist nicht der Name des Bausteins, sondern die Leistungsbeschreibung.
Vergleiche dabei, welche Anlagen genannt werden, gegen welche Gefahren sie geschützt sind und welche Kosten nach einem Schaden erstattet werden. Wichtig sind außerdem Entschädigungsgrenzen, Selbstbeteiligung sowie Vorgaben für Baumfällung, Aufräumarbeiten und Wiederherstellung. Eine Erweiterung schließt nicht automatisch Verschleiß, Pflegefehler oder jede wetterbedingte Pflanzenbeschädigung ein.
Für einen gepflegten Garten mit gewöhnlichem Rasen, Beeten und wenigen beweglichen Gegenständen kann eine breite Zusatzdeckung weniger bedeutend sein als für ein Grundstück mit umfangreichen festen Außenanlagen. Der sinnvolle Schutz richtet sich somit nach dem tatsächlichen Wiederherstellungsrisiko und nicht allein nach der Grundstücksgröße.
Das passt zu diesem Thema
Lichterkette im Garten befestigen: Halt, Wetter und Stromversorgung beachten
So hängt die Lichterkette sicher und ordentlich Eine Lichterkette im Garten hält am besten, wenn Befestigung, Witterung und Stromversorgung zusammen gedacht werden. Entscheidend ist zuerst der feste Halt: Die Kette darf nicht…
Ratgeber öffnen →
Staudensellerie anbauen: Wasser, Nährstoffe und Bleichen richtig planen
So gelingt der Anbau von Anfang an Staudensellerie braucht einen gleichmäßig feuchten Boden, viele Nährstoffe und ein wachsames Auge beim Bleichen. Wer zu trocken gießt oder zu sparsam düngt, bekommt oft dünne…
Ratgeber öffnen →
Mutterkraut im Garten: Pflegeleichte Blüten und Selbstaussaat steuern
Warum Mutterkraut im Garten so unkompliziert ist Mutterkraut gehört zu den Stauden, die auch ohne großen Aufwand zuverlässig wachsen und blühen. Entscheidend sind ein sonniger Platz, durchlässiger Boden und ein eher zurückhaltendes…
Ratgeber öffnen →